
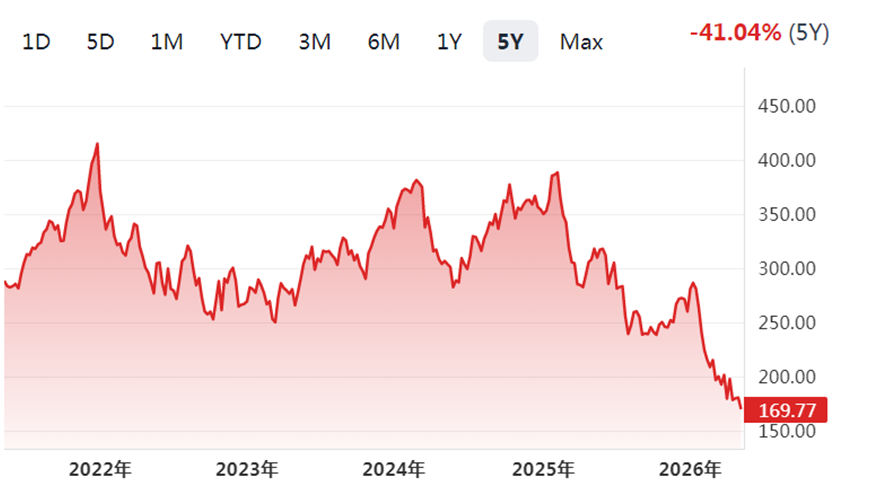
埃森哲(ACN)股價創 5 年新低,來到 169.77 美元,比 2022 年股災的時候還要低,股價距離 2025 年最高點跌幅超過 50%,當前市值 1042.28 億,本益比 13.97,股價便宜嗎?
介紹
埃森哲是全球領先的全球解決方案和專業服務公司,提供諮詢、管理服務,覆蓋五大產業板塊:通訊、媒體與科技、金融服務、醫療健康與公共服務、產品與資源,讓人印象深刻的是,它擁有 77.9 萬名員工,是一家人力資本密集型公司。
2026 財年 Q2 財報
截至 2026 年 2 月 28 日的 3 個月,埃森哲營收 180.44 億,年增 8.3%,這個季度的增長還是比較好的,因為這家公司的增長一直很緩慢;淨利 18.6 億美元,淨利率大概在 10%,獲利率並不高;本季度稀釋後 EPS 為 2.93,去年是 2.82,算是基本持平。
CEO Julie Sweet 表示:「我們第二季度的訂單創下歷史新高,達到 221 億美元,其中包括創紀錄的 41 家客戶,其季度訂單超過 1 億美元,營收達到預期範圍的上限,同時在競爭激烈的市場中繼續佔據顯著市占率。」透過 CEO 的言論,可以看出,本季度的財報確實不錯,不過,股價不爭氣呀!
2026 財年全年預期指引
埃森哲預計全年營收增長落在 3%-5% 區間,以本幣計價。
公司預計全年 GAAP 稀釋後 EPS 為 13.25 美元至 13.50 美元,年增 9%-11%,調整後 EPS 為 13.65 美元至 13.90 美元。
上調全年自由現金流區間為 108 億美元 – 115 億美元。
股價被低估?
全年的自由現金流預期還是非常強勁的,如果 2026 財年的自由現金流落在 110 億美元,2025 財年的股票酬勞是 20.93 億(按照 20 億計算),調整後的 FCF 大概落在 90 億美元左右,估值倍數抓 20 倍,埃森哲的合理估值大約在 1800 億美元左右。
需要注意的是,調整後的 FCF 會全數返還給股東嗎?不見得。2025 財年,庫藏股買回 46.19 億、股息發放 37 億,兩者相加是 83.19 億,扣除 20 億的股票酬勞,大約是 63 億左右。長期來看,這些錢或許會返還給股東,短期可能並不會,公司還是需要儲備一些現金來因應風險。
埃森哲的營收增速還是比較慢的,2025、2024、2023 財年分別增長 7.36%、1.22% 和 4.09%,屬於穩健型個股,不是成長股,殖利率偏高,股價相對便宜。我前面寫的《巴菲特重倉股:卡夫亨氏(KHC)值得買麼?》和《沛齊 Paychex(PAYX)殖利率 4.64%,現在可以買嗎?》也不錯,同樣是殖利率偏高、估值偏低的類型。
埃森哲(ACN)FY2026 財報(2026/10/2 更新)
埃森哲(ACN)於 2026 年 10 月 1 日公布了截至 2026 年 8 月 31 日的 2026 財年 Q4 和全年業績,財報公布後,股價大漲 15.78%。
全年營收 742 億美元,按照美元計算增長 6%,按當地貨幣計算增長 5%,全年新增預訂額達 845 億美元;
2026 Q4 營收 187 億美元,按照美元計算增長 6%,按照當地貨幣計算增長 7%;本季度新增預訂額 222 億美元,按美元計算增長 4%,按當地貨幣計價增長 5%;
全年淨利 85.22 億美元,年增 8.8%;
埃森哲 2026 財年的自由現金流為 116 億美元,扣除 21 億美元的股票酬勞,調整後的自由現金流達 95 億美元;
全年向股東返還的現金 115 億美元,其中包括 75.2 億美元的股票回購和 39.87 億美元的現金股息;
KK 美股研究室看法:
當前股價 212.30 美元,市值約 1299 億美元。 上漲的原因可能是,投資人此前的預期很悲觀,認為埃森哲受到 AI 大模型的影響很大,這次財報的結果不錯,可能需要往上漲一漲。
KK 美股研究室也認為本年度的財報確實不錯,本年度的營收增長為 6.47%,在 2024、2023 財年的營收增長更慢,只有 1.22%、4.09%,從財報上看,埃森哲的營收仍然十分穩健;
估值方面,埃森哲預測,按當地貨幣計算,2027 財年全年營收增長 3%-6%;自由現金流是 110 億‑118 億美元,扣除約 20 億美元的股票酬勞,調整後的自由現金流大約在 90 億美元以上;
2027 財年預測,資本回報至少 95 億美元,如果扣除約 20 億美元的股票酬勞,實際股東回報 75 億美元;
調整後自由現金流 90 億美元,按照 20 倍估值,還是 1800 億美元,也就是說,2027 財年的自由現金流未必會增加;
實際股東回報 75 億美元,取 20 倍估值,大概是 1500 億美元;
我的看法是,埃森哲是穩健公司,1800 億美元更加合理,並不算貴,基於當前的市值來看,仍有上漲空間。
